POR: MAGÍSTER JAIME CARPIO BANDA
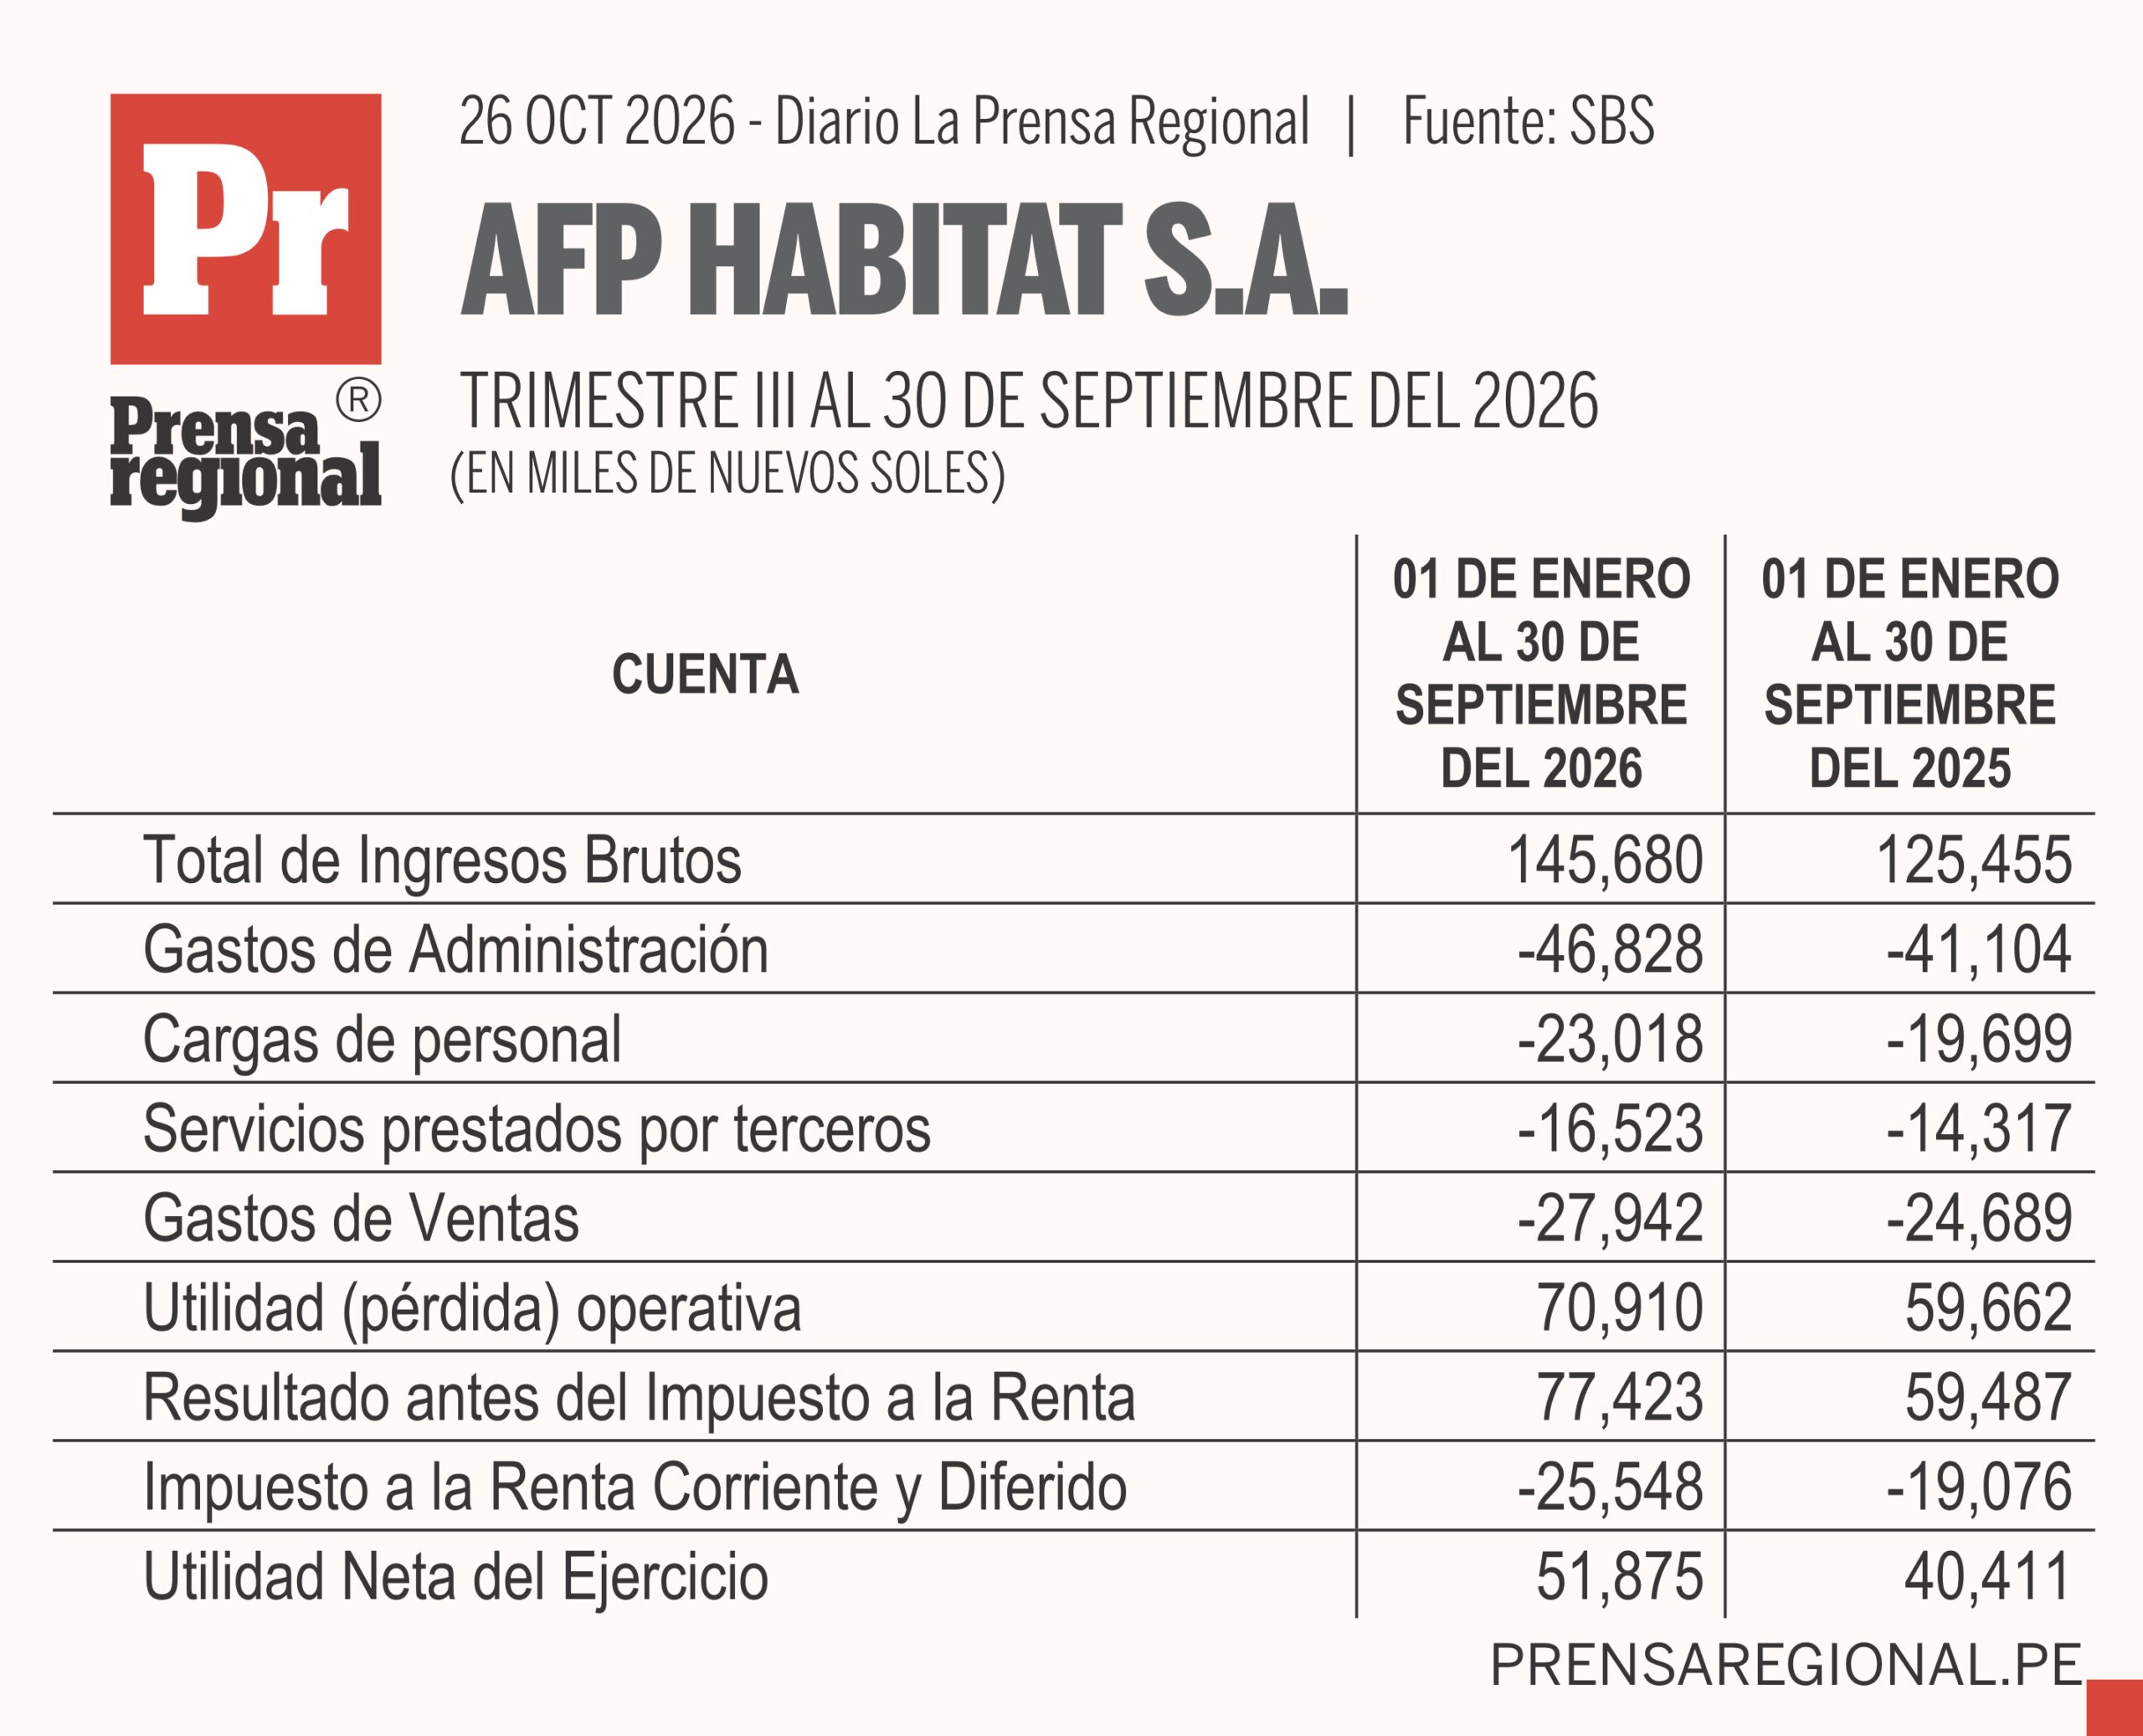
La tabla (ver gráfico) muestra que AFP Integra incrementó sus ganancias durante los primeros nueve meses de 2026, aunque su desempeño operativo permaneció prácticamente estable. Para esta comparación, se interpreta que la primera columna numérica corresponde a 2026 y la segunda a 2025, debido al desplazamiento de los encabezados.
Los ingresos brutos ascendieron a S/ 306,5 millones (trescientos seis millones quinientos mil soles), frente a S/ 303,2 millones (trescientos tres millones doscientos mil soles) del período anterior, equivalentes a un crecimiento de 1,1 %. Sin embargo, los gastos administrativos aumentaron 3,9 %, al pasar de S/ 141,3 millones (ciento cuarenta y un millones trescientos mil soles) a S/ 146,9 millones (ciento cuarenta y seis millones novecientos mil soles). Este crecimiento, superior al de los ingresos, evidencia presión sobre la eficiencia administrativa: dichos gastos representaron aproximadamente el 47,9 % de los ingresos en 2026, frente al 46,6 % en 2025.
Las cargas de personal disminuyeron 9,1 % y los gastos de publicidad, publicaciones y relaciones públicas se redujeron 27,8 %. Estas reducciones contribuyeron a compensar parcialmente el incremento administrativo. En consecuencia, la utilidad operativa alcanzó S/ 138,4 millones (ciento treinta y ocho millones cuatrocientos mil soles) y aumentó apenas 0,06 %.
El cambio más significativo aparece después del resultado operativo. La utilidad antes del impuesto aumentó 21,5 %, hasta S/ 168,3 millones (ciento sesenta y ocho millones trescientos mil soles). La diferencia entre este resultado y la utilidad operativa pasó de S/ 0,2 millones (doscientos mil soles) a S/ 29,9 millones (veintinueve millones novecientos mil soles).
Finalmente, la utilidad neta ascendió a S/ 117,5 millones (ciento diecisiete millones quinientos mil soles), superior en 22,3 % a 2025, y el margen neto aumentó de 31,7 % a 38,3 %. La empresa presenta mayor rentabilidad contable, pero su sostenibilidad exige examinar la recurrencia de esos resultados adicionales. Estas ganancias corresponden a la administradora y no representan la rentabilidad de los fondos previsionales de sus afiliados. Tampoco permiten evaluar liquidez, solvencia o generación de efectivo sin los demás estados financieros.