POR: MAG. JAIME CARPIO BANDA
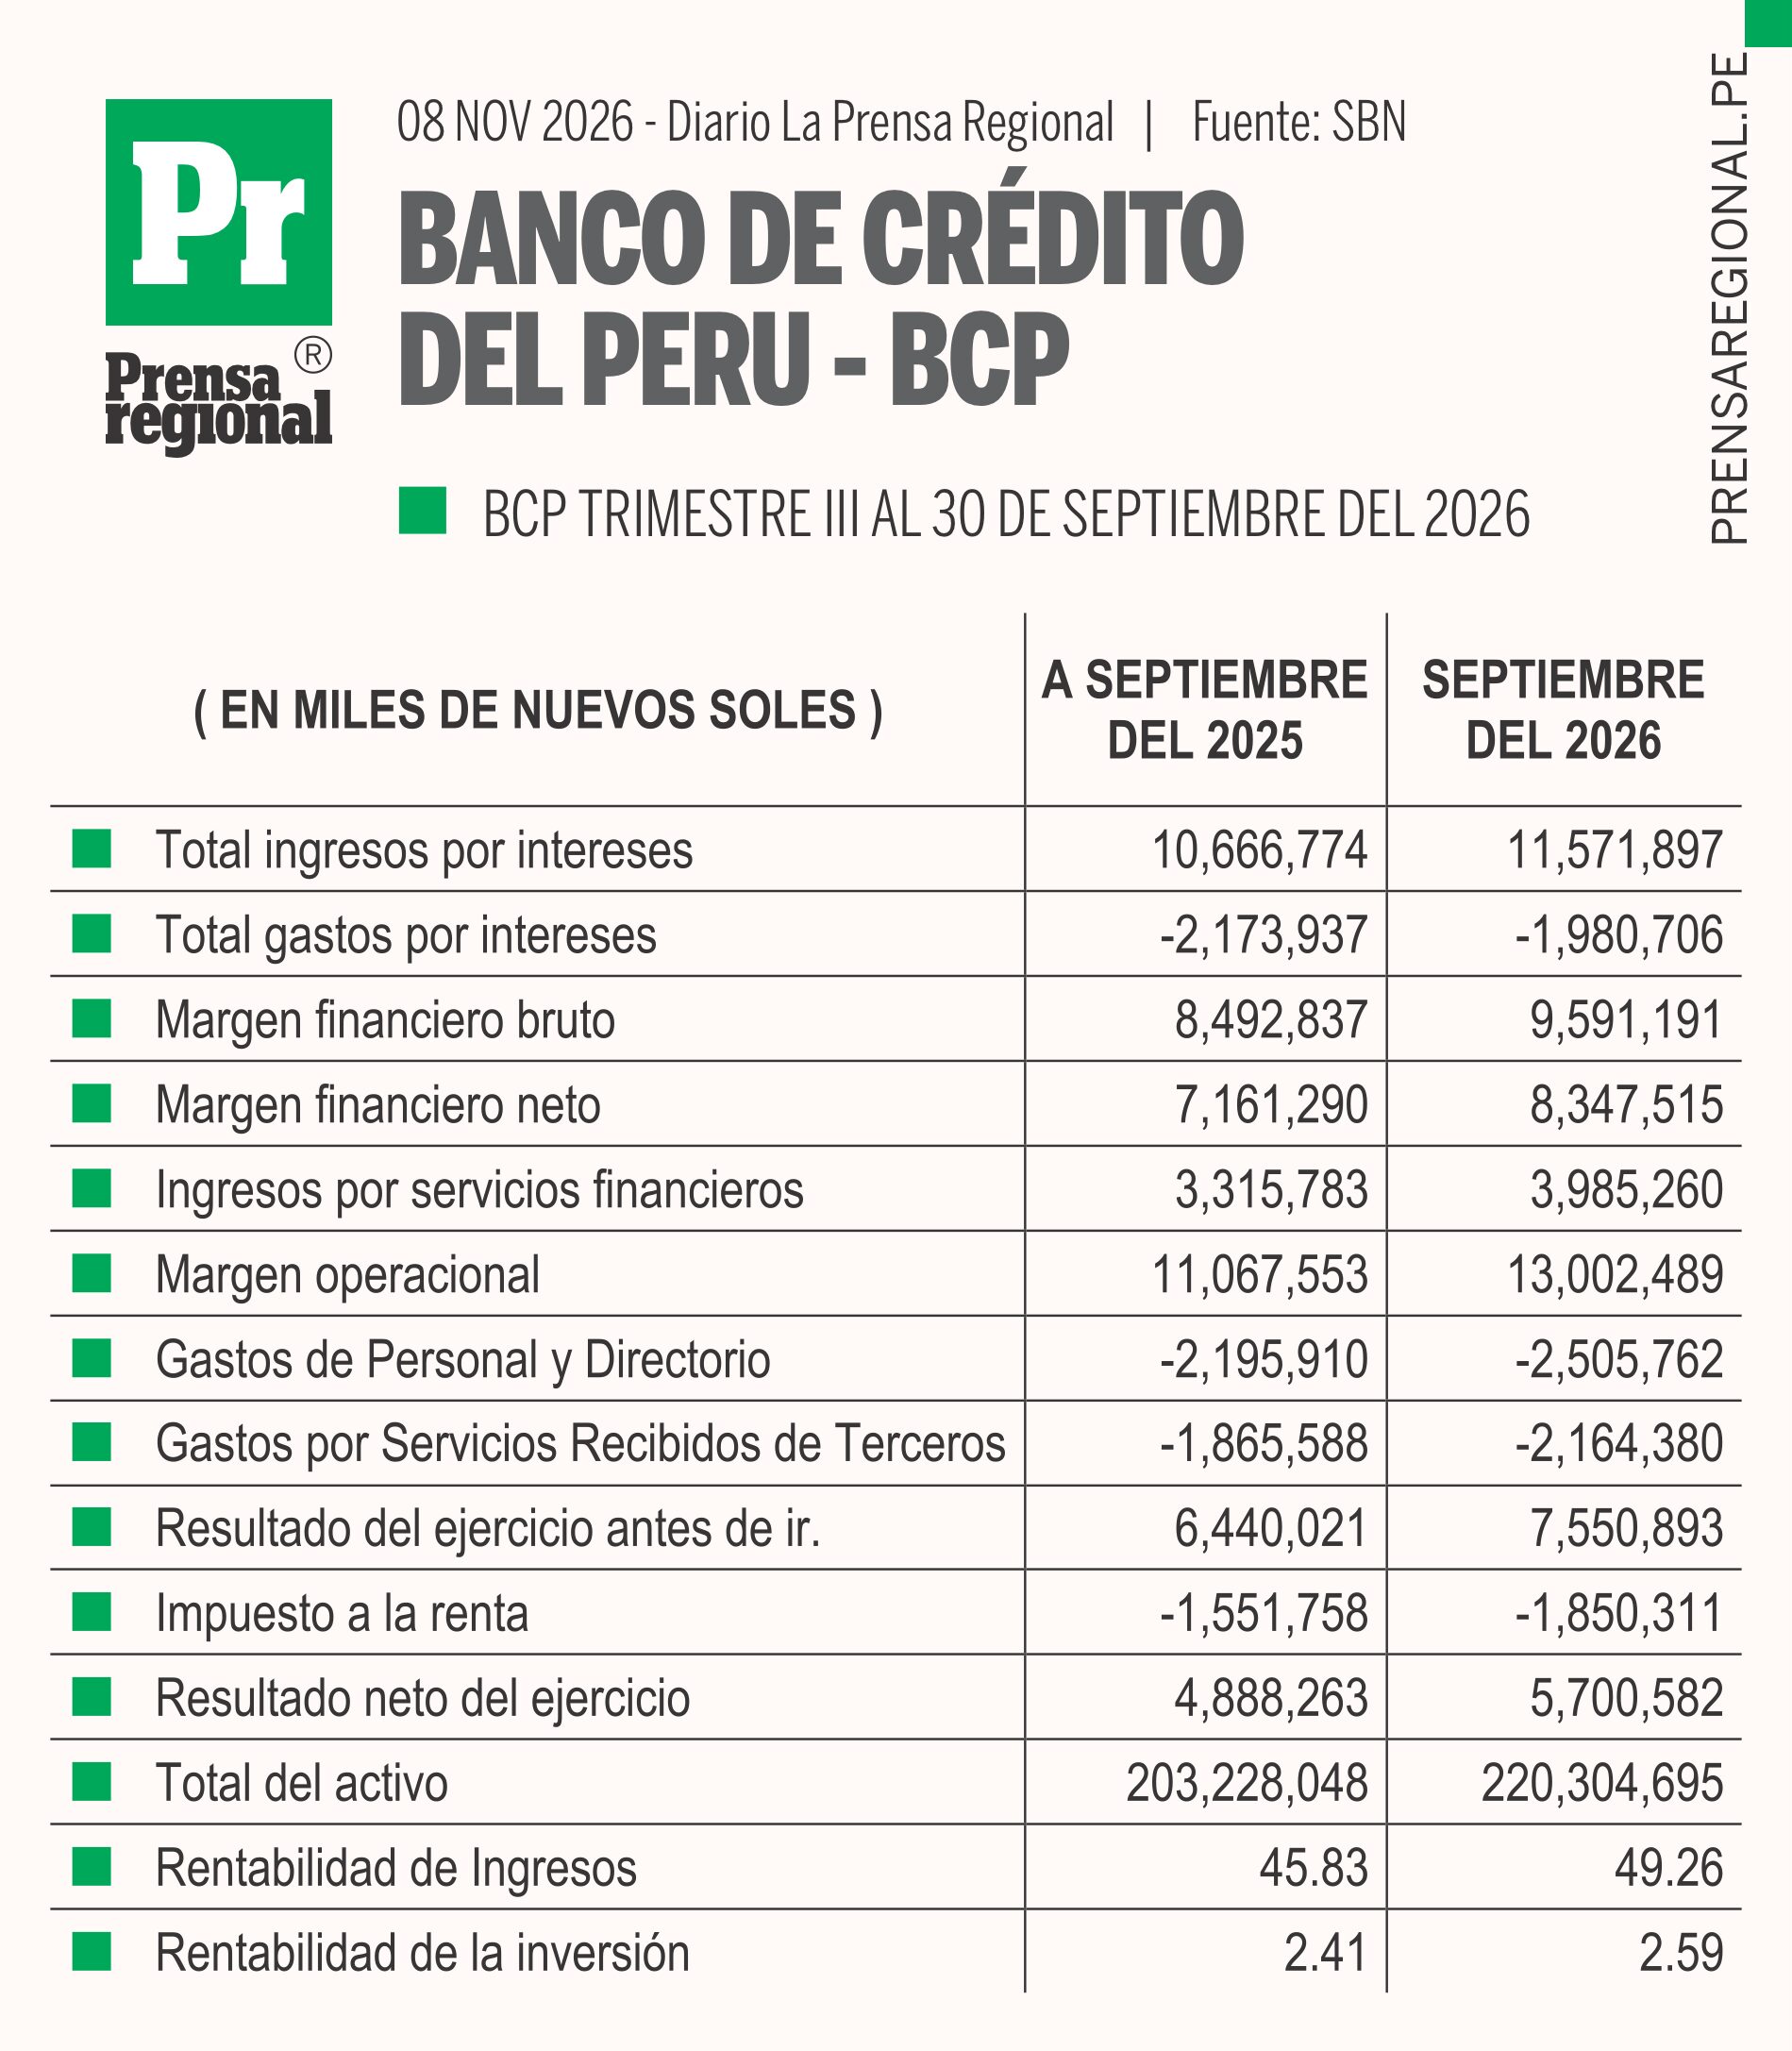
El Banco de Crédito del Perú (BCP) presenta un crecimiento significativo de sus ganancias acumuladas durante los primeros nueve meses de 2026. La utilidad neta aumenta de S/ 4 888,26 millones (cuatro mil ochocientos ochenta y ocho veintiséis millones de soles) a S/ 5 700,58 millones (cinco mil setecientos cincuenta y ocho millones de soles), equivalente a S/ 812,32 millones (ochocientos doce treinta y dos millones de soles) adicionales y una variación de 16,62 %. Este incremento supera el crecimiento de los ingresos por intereses, situado en 8,49 %, evidenciando una mayor conversión de estos ingresos en beneficios. Por consiguiente, el desempeño muestra una mejora de rentabilidad sustentada en la expansión del resultado financiero y operacional.
La evolución favorable del negocio de intermediación constituye un soporte central del incremento de las ganancias. Los ingresos por intereses crecen 8,49 %, mientras los gastos por intereses disminuyen 8,89 %; consecuentemente, el margen financiero bruto aumenta 12,93 %, hasta S/ 9 591,19 millones. La combinación de mayores ingresos y menores egresos financieros amplía el excedente generado por la intermediación, aunque la tabla no permite identificar sus determinantes específicos. Este comportamiento explica una parte sustancial del fortalecimiento de la capacidad del banco para generar beneficios.
Las menores provisiones y el crecimiento de los servicios complementan la expansión del resultado. Las provisiones crediticias disminuyen 6,60 %, mientras los ingresos por servicios aumentan 20,19 % y sus gastos crecen 27,08 %. La menor carga de provisiones favorece el margen financiero neto, pero no demuestra, por sí sola, una mejora de la calidad crediticia; además, el crecimiento proporcionalmente superior de los gastos por servicios exige seguimiento. Ambos componentes aportan al beneficio, aunque su sostenibilidad requiere evaluar morosidad, cobertura y eficiencia comercial.
El banco mejora su eficiencia relativa pese al aumento de sus principales gastos operativos. El margen operacional crece 17,48 %, mientras los gastos de personal aumentan 14,11 % y los servicios de terceros, 16,02 %. Al incorporar personal, terceros, contribuciones, depreciación y amortización, su peso sobre el margen operacional disminuye de 41,85 % a 40,93 %, según un indicador calculado con estas partidas. Esta reducción evidencia una absorción más eficiente de los costos considerados y contribuye a explicar el crecimiento final de las ganancias.
El balance comparativo refleja un desempeño favorable. La utilidad crece 16,62 % y los activos, 8,40 %. El rendimiento acumulado sobre activos finales pasa de 2,41 % a 2,59 %, sin constituir un ROA anualizado. La conclusión es positiva, condicionada al mantenimiento de márgenes, eficiencia y calidad crediticia.