POR: DR. JAIME CALLALA MAMANI
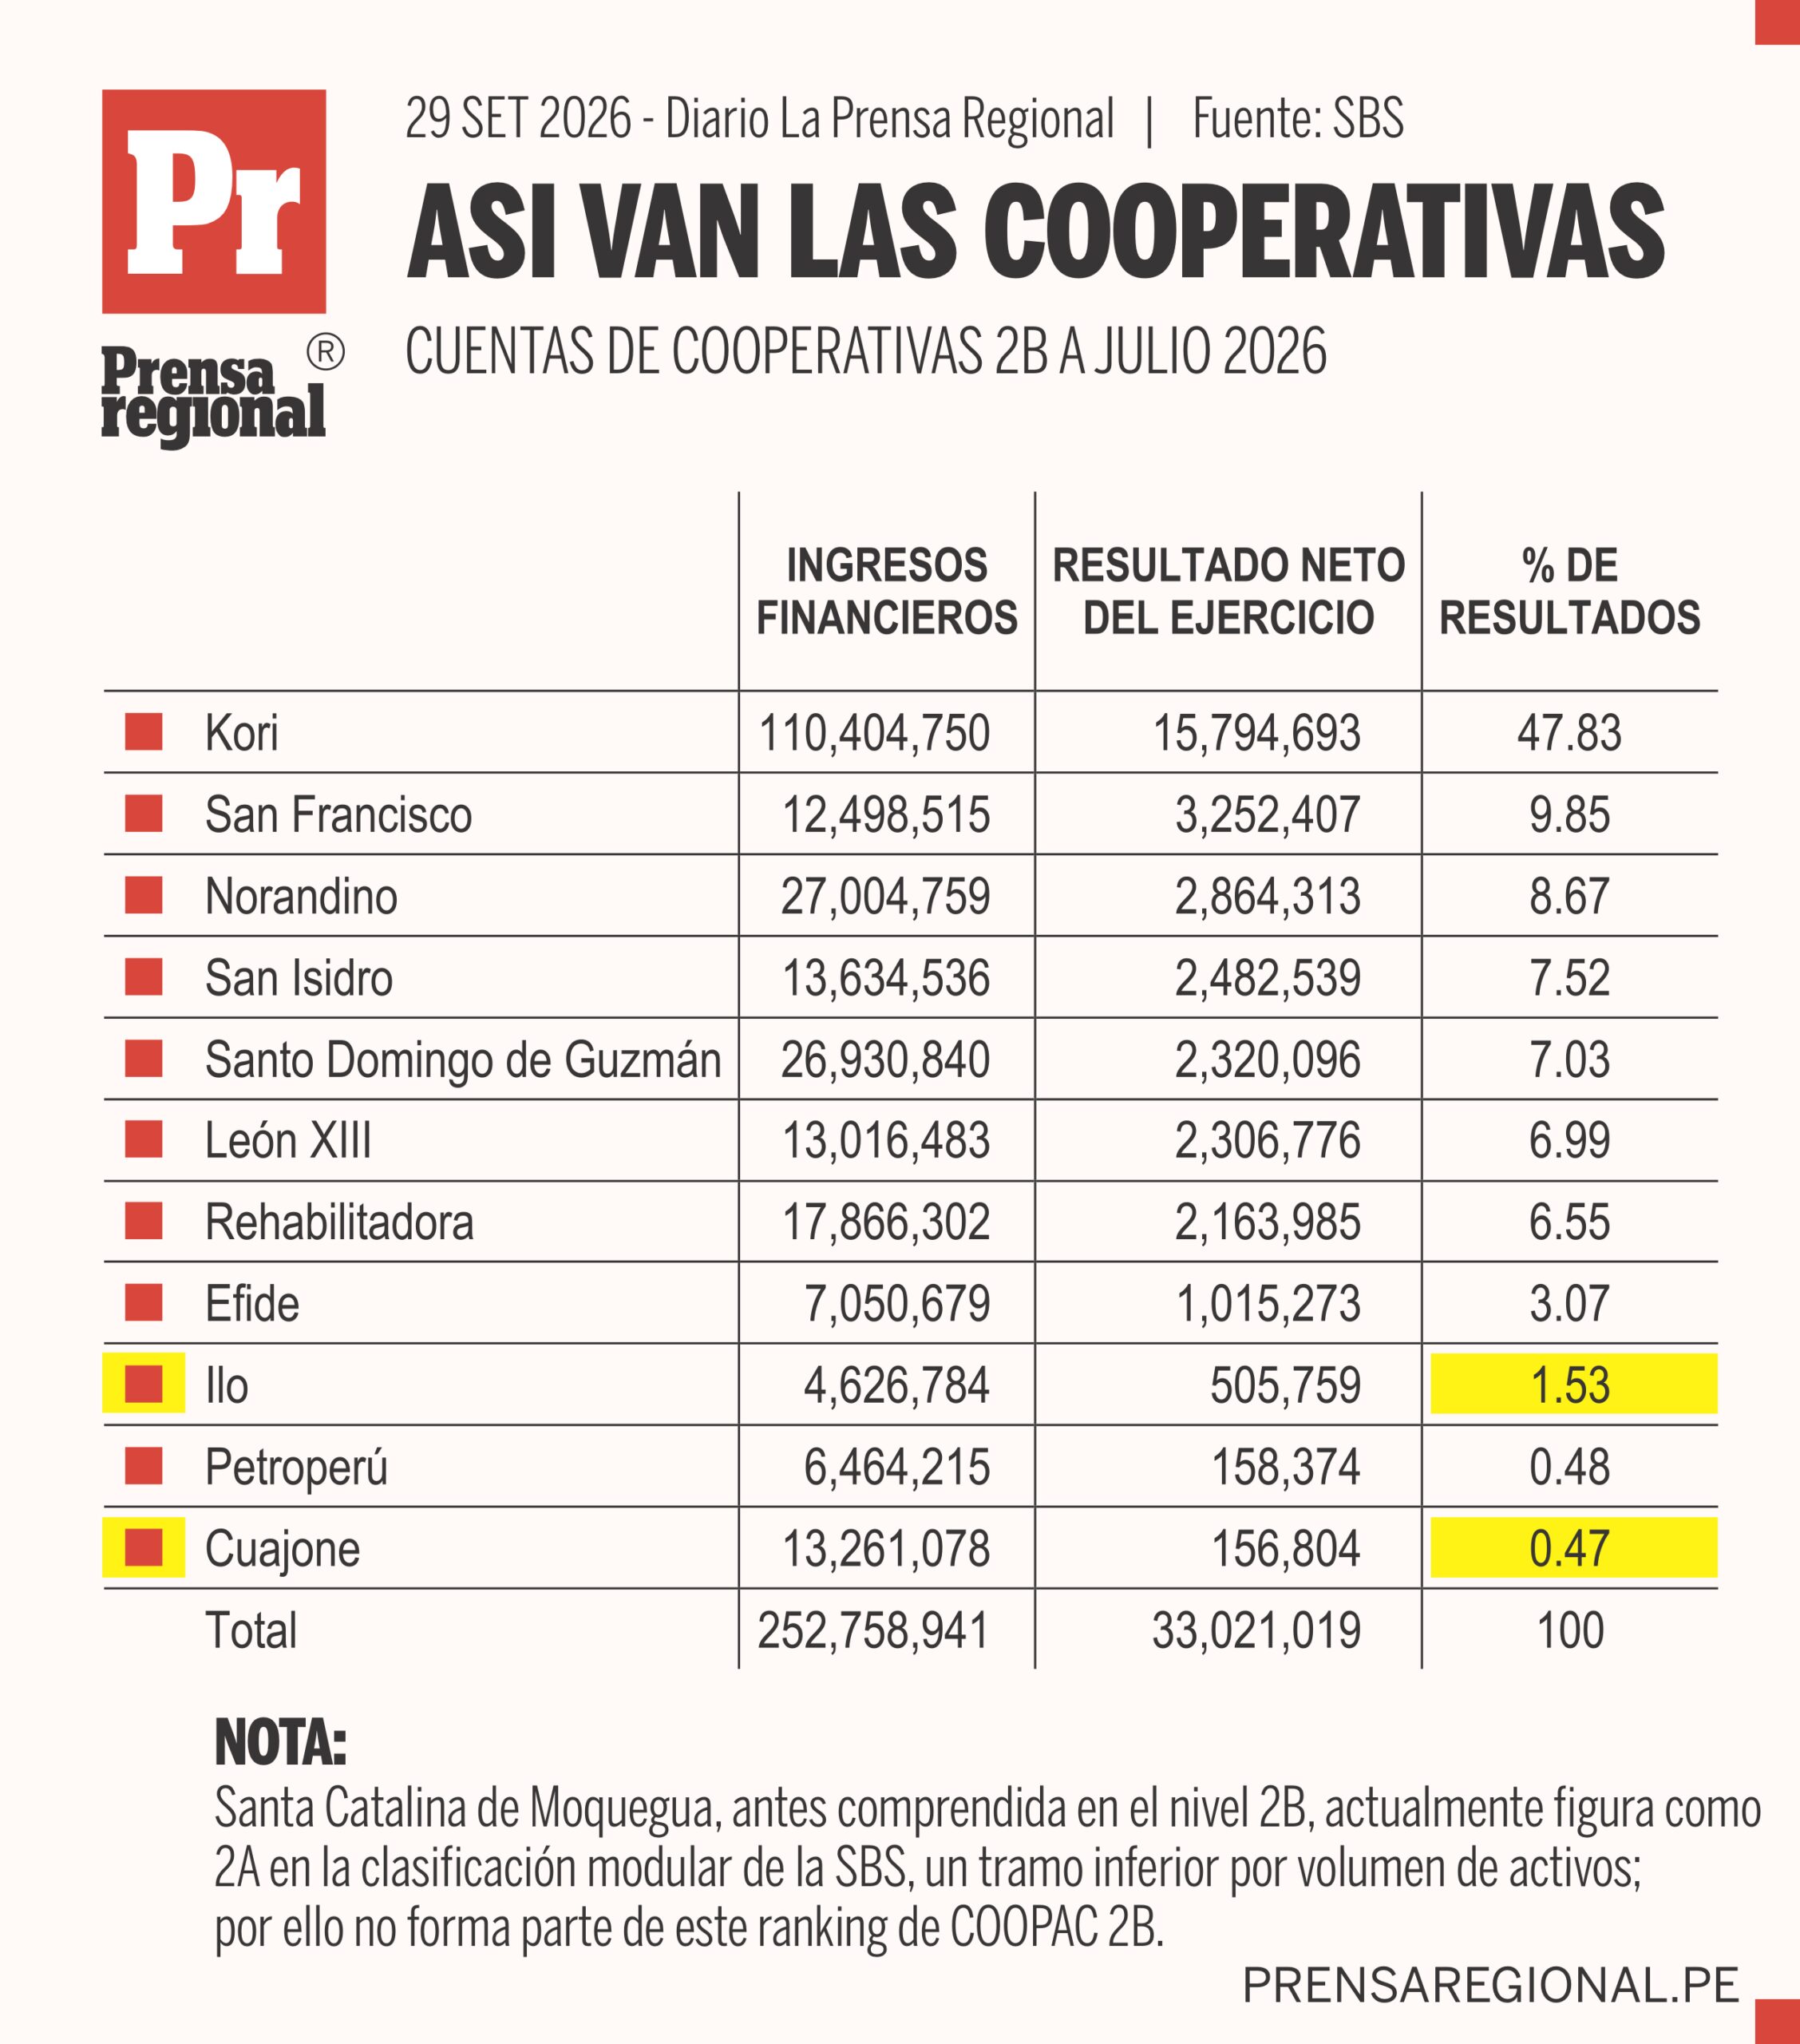
Las once cooperativas analizadas con información de la Superintendencia de Banca, Seguros y AFP (SBS) registran S/ 252,76 millones de ingresos financieros y S/ 33,02 millones de resultado neto acumulado. COOPAC Kori concentra el 47,83 % de ese resultado; por ello, el porcentaje de participación presentado en la última columna mide cuánto aporta cada entidad al resultado conjunto.
Para comparar la capacidad de generar resultados con los datos disponibles, se calcularon dos indicadores: gastos financieros divididos entre ingresos financieros y resultado neto dividido entre ingresos financieros.
ILO Y CUAJONE: RESULTADOS DISTINTOS
Cooperativa Ilo (CACIL) presenta una posición baja por volumen, pero su situación difiere de la de Cooperativa Cuajone. Sus ingresos financieros, de S/ 4,63 millones, son los menores del grupo; aun así, obtiene S/ 505 759 de resultado neto, equivalente al 10,93 % de dichos ingresos. Está por debajo del 13,06 % conjunto y sus gastos financieros absorben el 45,42 % de los ingresos.
Cooperativa Cuajone muestra la señal más preocupante. Con S/ 13,26 millones de ingresos financieros, casi tres veces los de Ilo, obtiene solo S/ 156 804 de resultado neto y ocupa el último lugar. Su relación resultado neto/ingresos financieros es de 1,18 %, mientras que sus gastos financieros representan el 49,30 % de los ingresos.
La comparación con COOPAC San Isidro resulta ilustrativa, puesto que, con ingresos similares —S/ 13,63 millones—, esta última registra S/ 2,48 millones de resultado neto. La brecha sugiere revisar, además del costo financiero, los gastos administrativos, las provisiones, la calidad de cartera y otros componentes del estado de resultados. Allí podrían encontrarse las razones del bajo resultado registrado por COOPAC Cuajone.
¿POR QUÉ NO APARECE LA COOPERATIVA SANTA CATALINA?
La Cooperativa Santa Catalina de Moquegua no figura en este ranking porque actualmente está clasificada por la Superintendencia de Banca, Seguros y AFP (SBS) en el nivel modular 2A, un tramo inferior al 2B en términos de tamaño de activos.
Mientras las COOPAC 2A registran activos de hasta 32 200 UIT, las 2B superan ese umbral y llegan hasta 65 000 UIT. Cabe señalar que Santa Catalina sí formó parte anteriormente del segmento 2B; en marzo de 2024 figuraba en ese grupo, mientras que desde al menos septiembre de 2025 la SBS la registra como 2A.