POR: JULIO CÉSAR FARFÁN VALVERDE
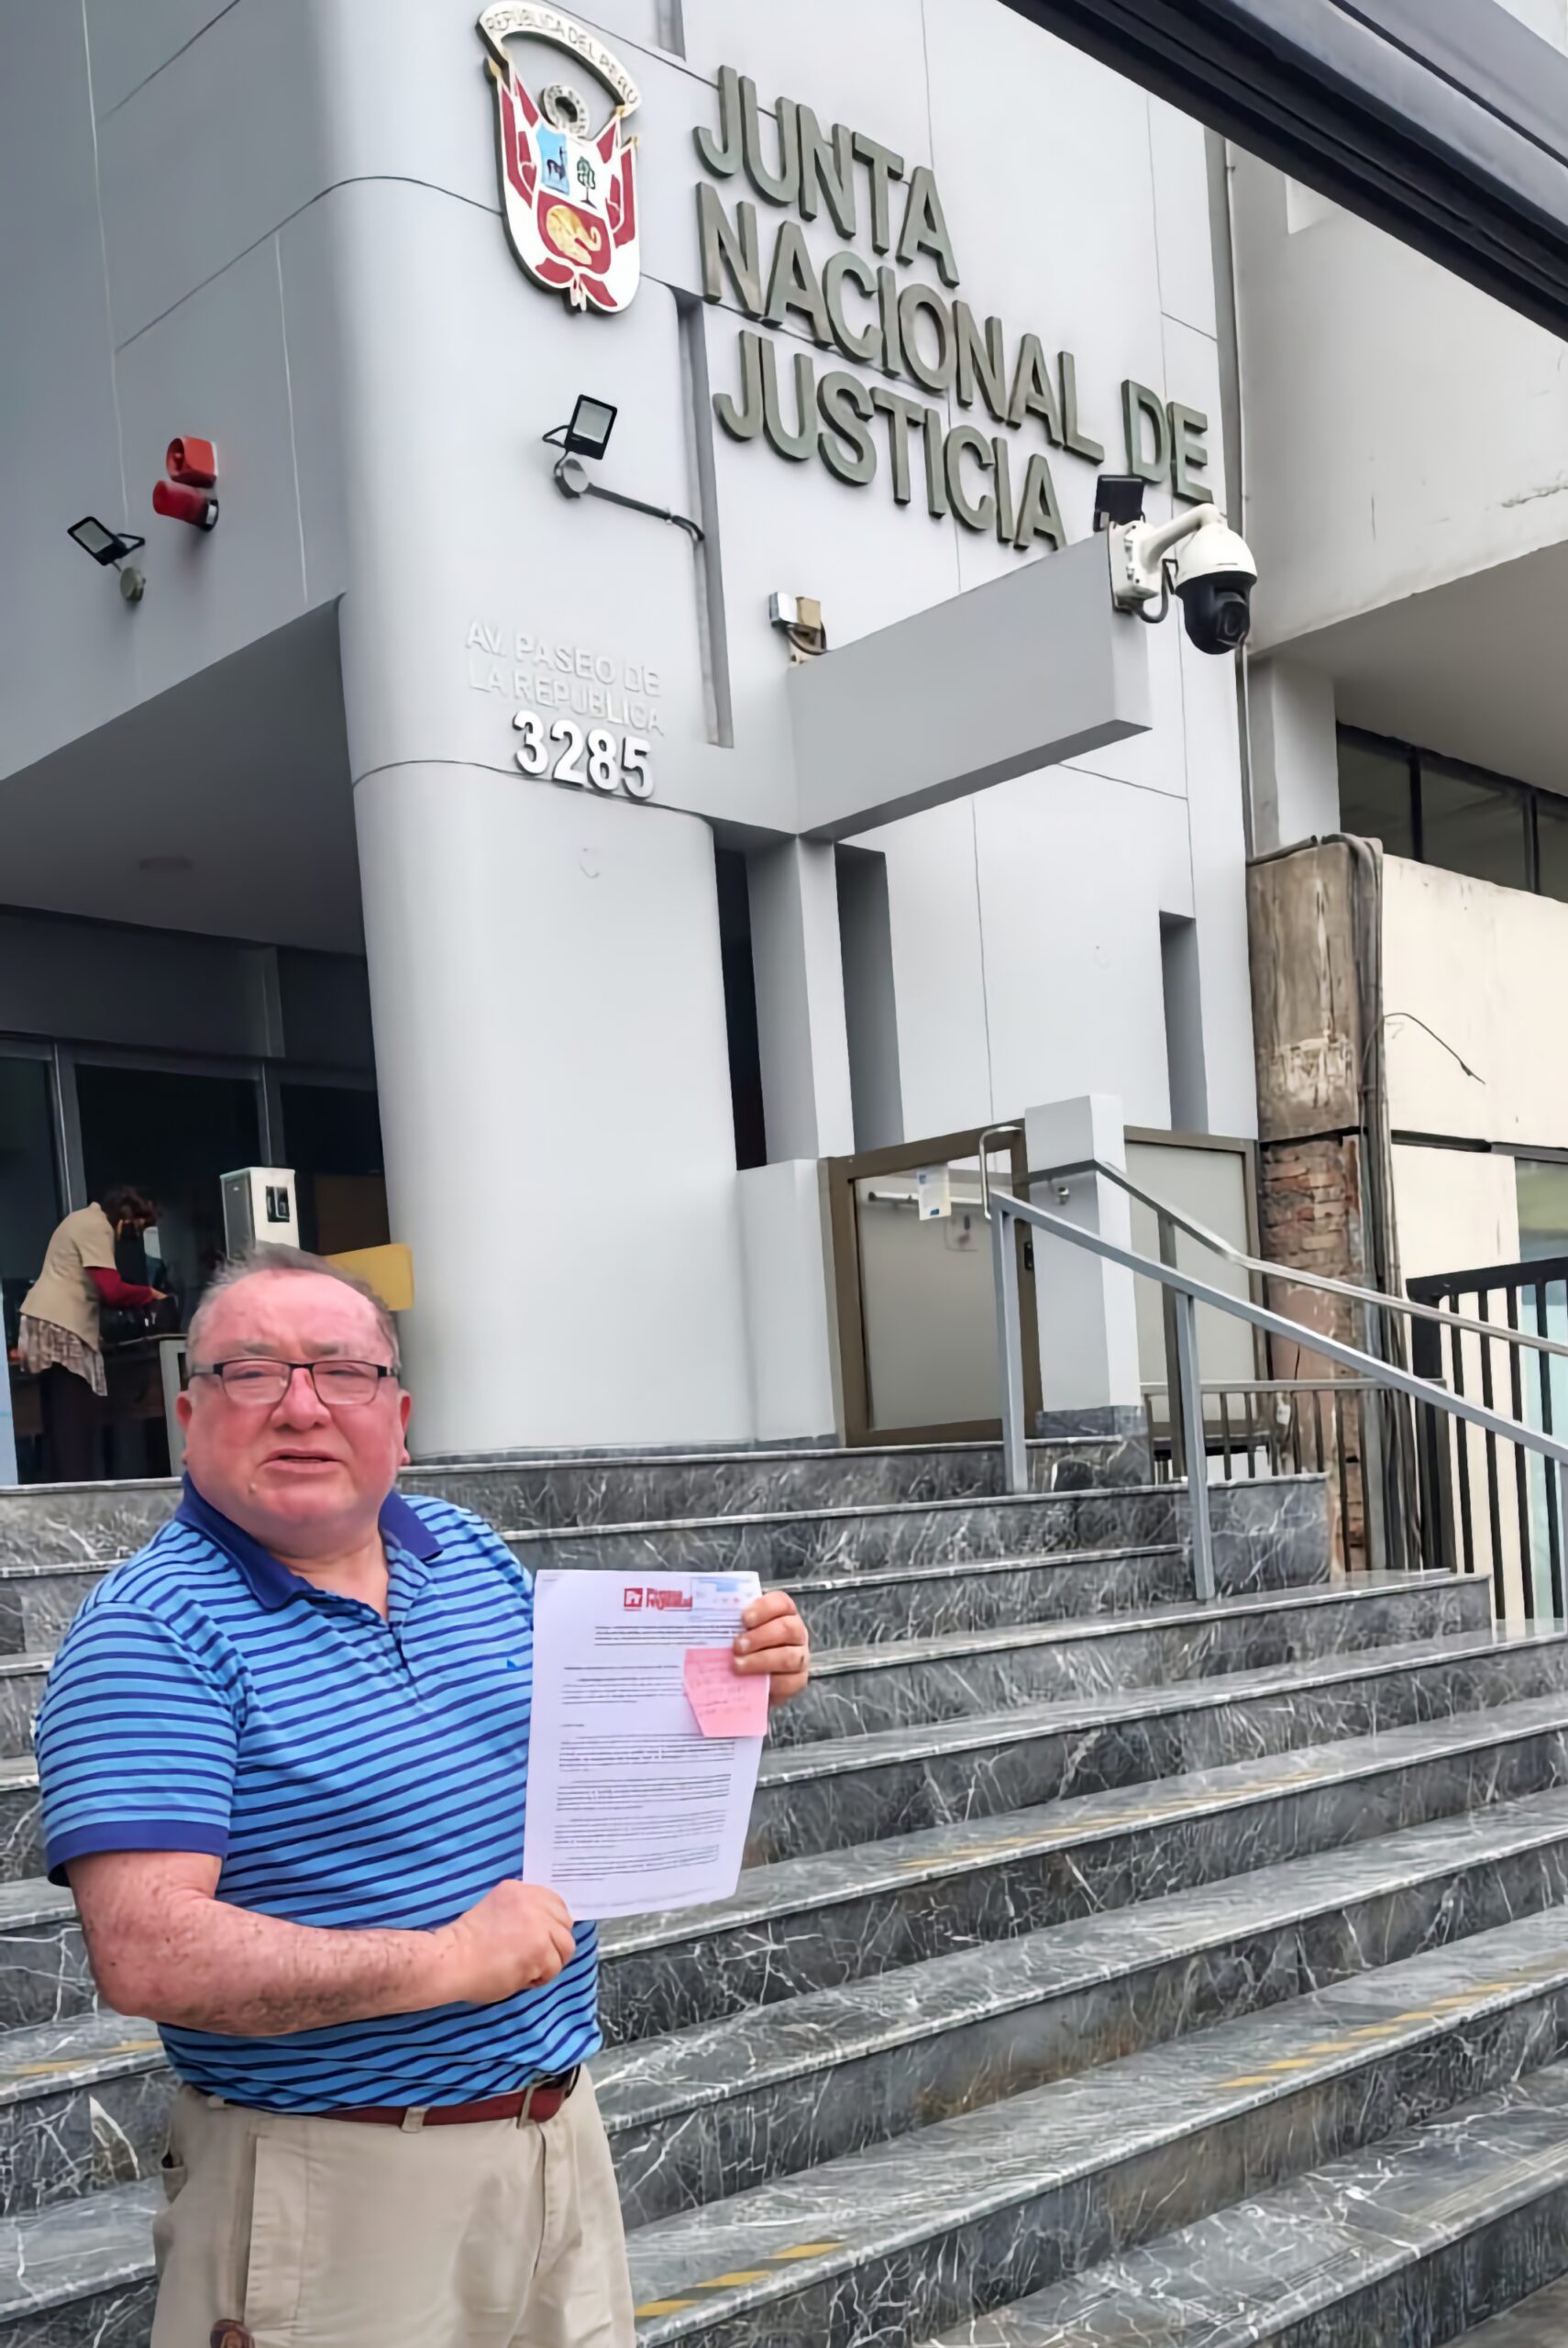
La actuación funcional del fiscal provincial Víctor Arturo Muñoz Leyva durante la etapa final del caso “Corrupción 4×4” ya se encuentra formalmente en manos de la Junta Nacional de Justicia (JNJ). El 18 de septiembre, la Unidad de Investigación (UDI) de Prensa Regional presentó una denuncia disciplinaria para que se determine si existió un retardo funcional injustificado entre la conclusión de la investigación preparatoria, dispuesta el 9 de enero de 2026, y la posterior presentación del requerimiento de acusación ante el Poder Judicial.
La denuncia no anticipa que Muñoz Leyva haya incurrido en responsabilidad disciplinaria ni sostiene que haya cometido delito alguno. El cuestionamiento está delimitado a su actuación funcional y a una secuencia documental precisa: el propio fiscal declaró concluida la investigación preparatoria mediante la Disposición Fiscal N.° 38-2026, dejó establecido que debía emitir el pronunciamiento correspondiente dentro del plazo previsto por el artículo 344.1 del Código Procesal Penal y, según información oficial obtenida por Prensa Regional, el requerimiento acusatorio fue presentado recién el 7 de septiembre de 2026.
EL PUNTO DE PARTIDA ESTÁ EN UNA DISPOSICIÓN DEL PROPIO FISCAL
El núcleo del cuestionamiento no se encuentra en una interpretación periodística sobre cuándo debía terminar una investigación. Está contenido en una resolución expedida por el propio despacho fiscal.
El 9 de enero de 2026, mediante la Disposición Fiscal N.° 38-2026, Muñoz Leyva declaró concluida la investigación preparatoria correspondiente a la Carpeta Fiscal N.° 293-2023. La disposición señaló que la investigación había cumplido con su objeto y, en su segundo punto resolutivo, estableció expresamente que la Fiscalía emitiría el pronunciamiento correspondiente dentro del plazo legal previsto por el artículo 344, numeral 1, del Código Procesal Penal. 07 Corrupción 4×4 – Conclusión …
Ese pronunciamiento debía definir el futuro procesal del caso: formular acusación si el Ministerio Público consideraba que existía base suficiente para llevar las imputaciones ante un juez o requerir el sobreseimiento si estimaba que no correspondía continuar con la persecución penal.
Al tratarse de una investigación declarada compleja, la denuncia presentada ante la JNJ sostiene que el plazo aplicable era de 30 días. Desde ese momento, el cuestionamiento ya no estaba relacionado con la ejecución de nuevas diligencias ordinarias de investigación, porque el propio fiscal había declarado agotada esa etapa, sino con el tiempo empleado para adoptar y presentar la decisión procesal posterior.
LA ACUSACIÓN FINALMENTE LLEGÓ EL 7 DE SEPTIEMBRE
Cuando la UDI presentó la denuncia disciplinaria ante la JNJ el 18 de septiembre, habían transcurrido 7 meses de exceso del plazo que la ley otorga (30 días) desde la culminación de la investigación preparatoria que fue el 09 de enero de 2026, pero el requerimiento acusatorio del fiscal Muñoz Leyva recién había sido ingresado ante el órgano jurisdiccional el 07 de septiembre.
Este hecho constituye el eje del cuestionamiento: la investigación había sido cerrada el 9 de enero y la acusación ingresó recién el 7 de septiembre, prácticamente ocho meses después.
Por ello, el objeto de la denuncia ya no puede entenderse como una afirmación de que Muñoz Leyva nunca presentó acusación. Lo que deberá establecer la autoridad disciplinaria es cuánto tiempo transcurrió efectivamente después del vencimiento del plazo legal, cuáles fueron las razones de ese intervalo y si existió una justificación funcional y documentada para la demora.
La propia denuncia solicita, además, verificar si el fiscal comunicó oportunamente a los órganos de control las razones de un eventual retardo, aspecto que adquiere relevancia porque la Ley N.° 30483, Ley de la Carrera Fiscal, establece deberes específicos respecto del cumplimiento de los plazos.
LA LEY OBLIGA AL FISCAL A VIGILAR LOS PLAZOS
El artículo 33 de la Ley de la Carrera Fiscal establece los deberes funcionales de los representantes del Ministerio Público. Su numeral 9 dispone que los fiscales deben observar diligentemente los plazos legales para la expedición de dictámenes y acusaciones y velar por la debida celeridad procesal, señaló el abogado ileño Carlos Chipana Chambilla.
El numeral 10 establece, además, que cuando exista retardo respecto de los plazos legales deben comunicarse a las oficinas de control las razones que lo motivaron, bajo responsabilidad disciplinaria.
Es precisamente sobre esos deberes que se construye el cuestionamiento presentado ante la JNJ. La denuncia solicita establecer si Muñoz Leyva cumplió oportunamente sus obligaciones después de declarar concluida la investigación y, en caso contrario, si las razones del retraso fueron objetivas, estuvieron documentadas y fueron oportunamente comunicadas.
El escrito también solicita que, luego del correspondiente procedimiento y respetando íntegramente el derecho de defensa del fiscal, se determine si los hechos podrían alcanzar la gravedad prevista en el artículo 47, numeral 13, de la misma ley, que considera falta muy grave una acción u omisión que, sin constituir delito, comprometa gravemente los deberes del cargo. Esa calificación no se da por establecida: deberá ser determinada por la autoridad disciplinaria si corresponde.
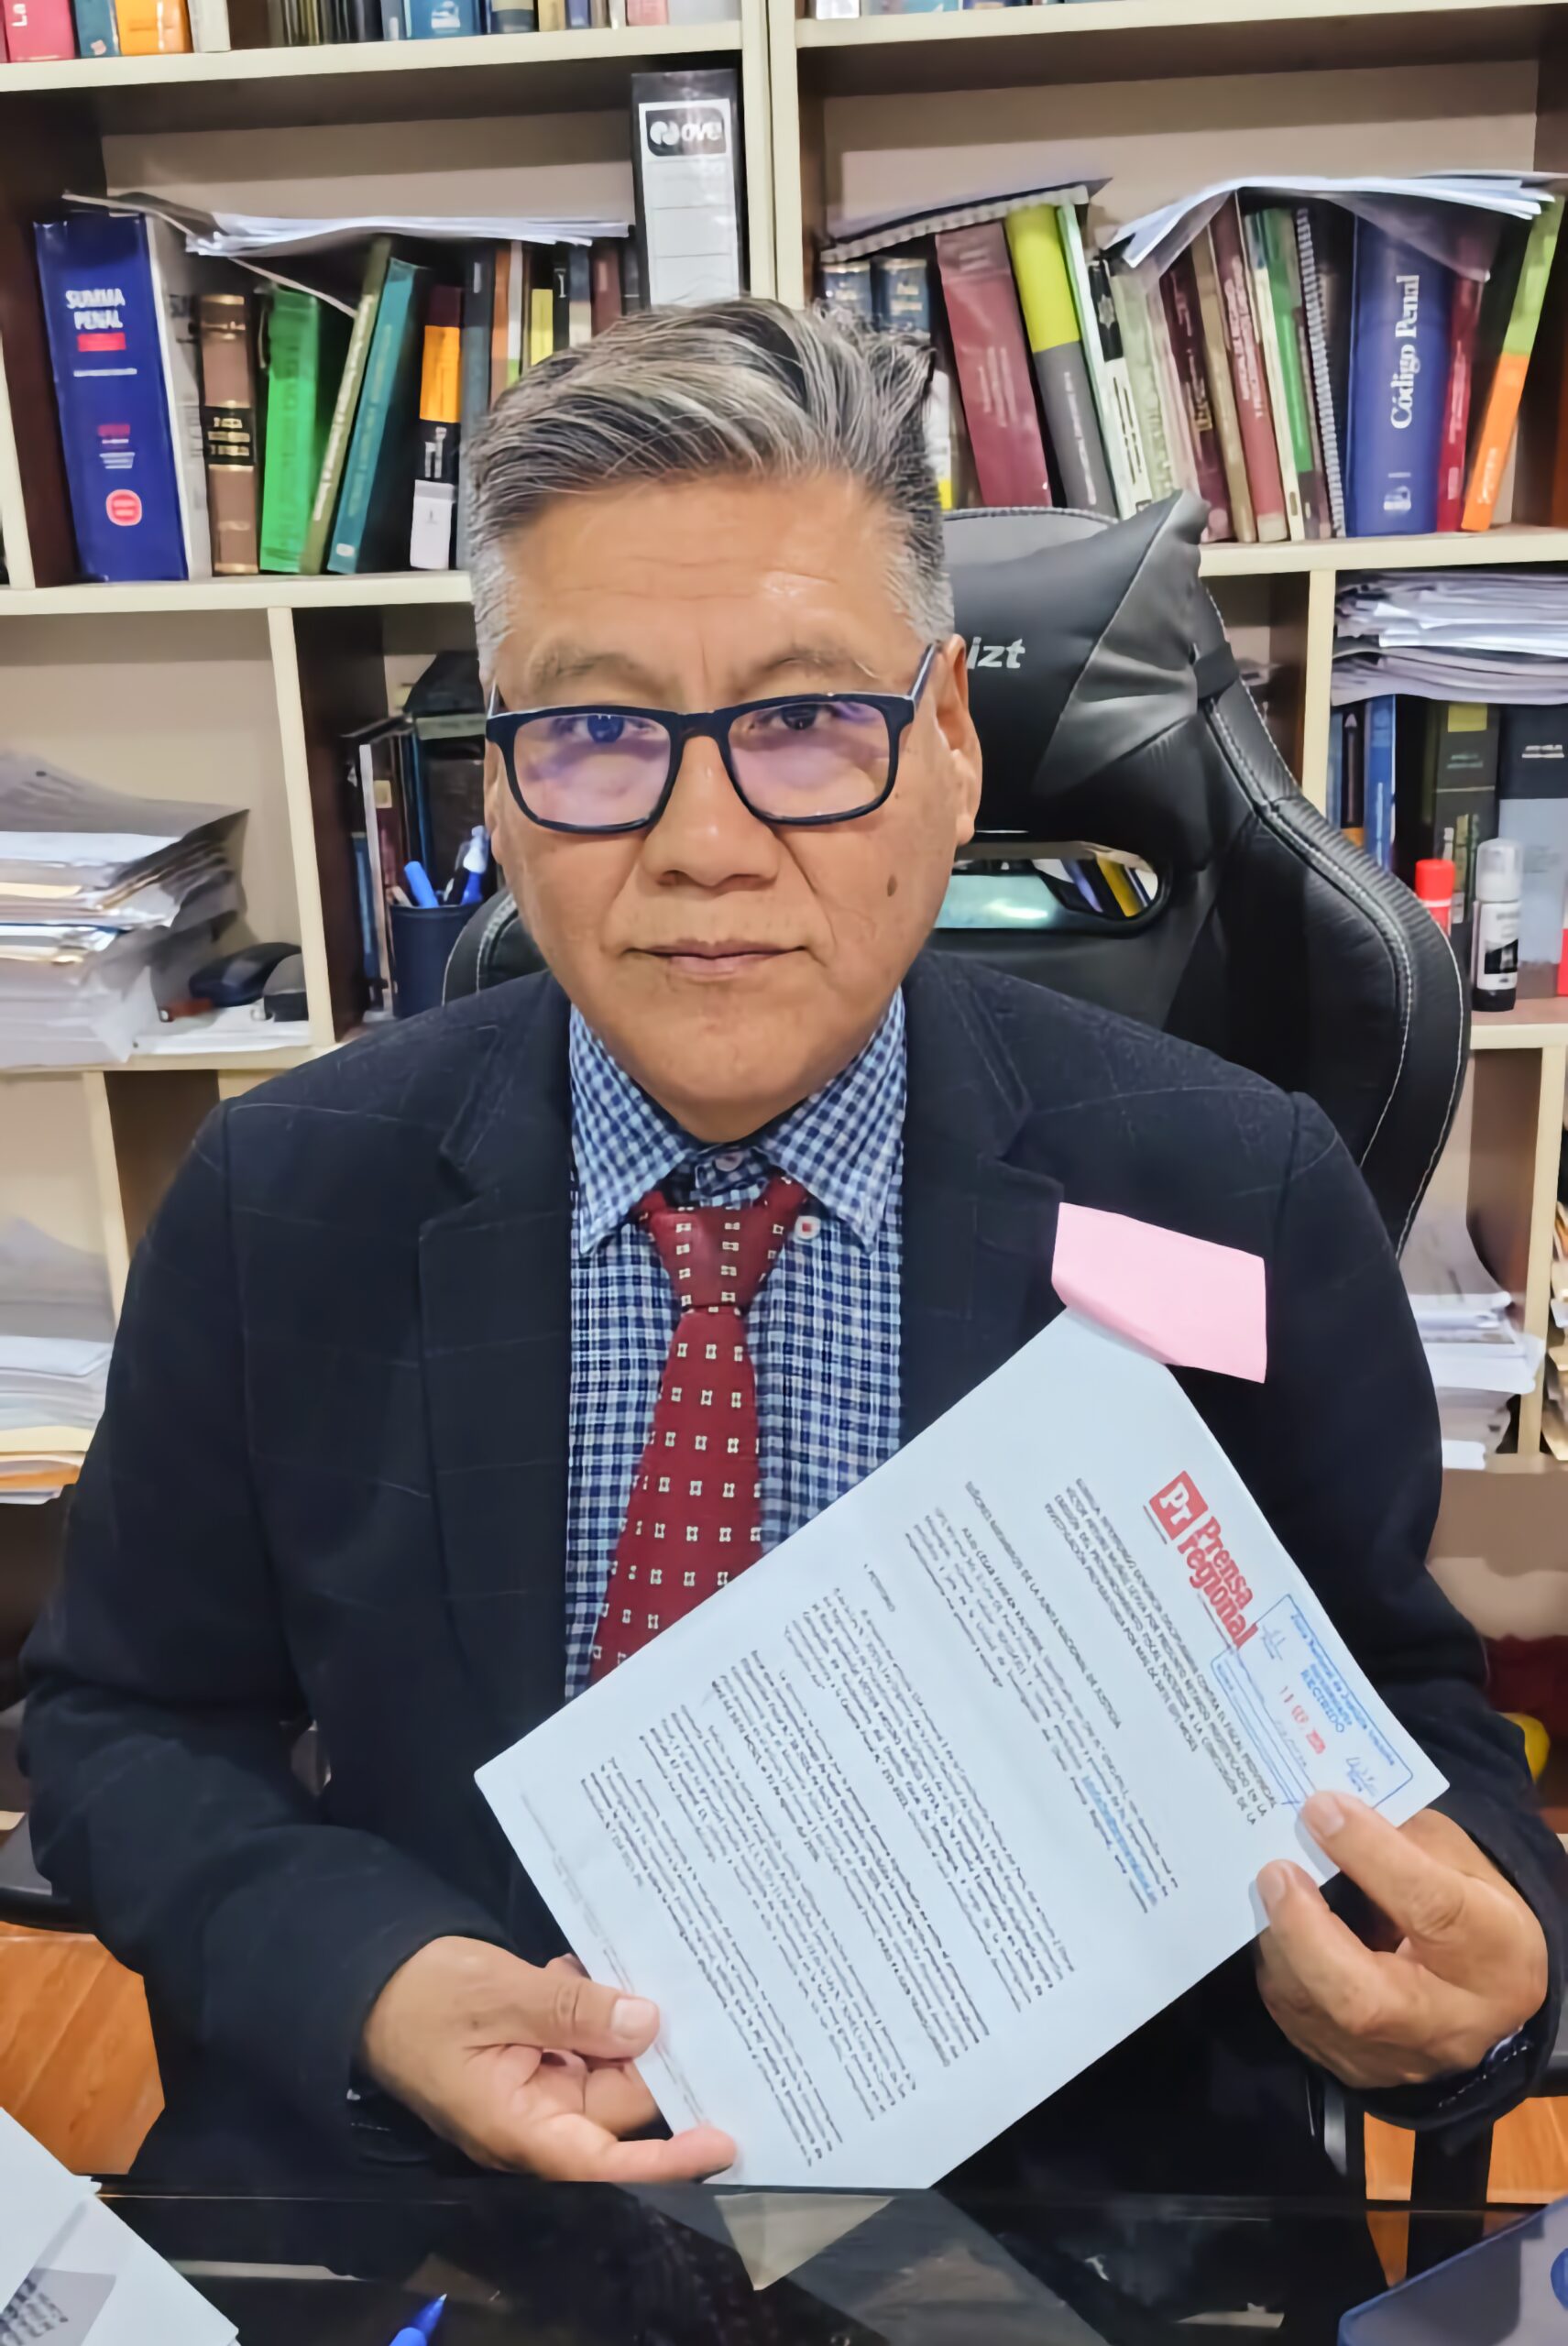
CHIPANA: “LA DEMORA YA SE PRODUJO”
Sobre las implicancias funcionales de las fechas conocidas, el abogado ileño Carlos Chipana Chambilla sostuvo que la presentación de la acusación no hace desaparecer automáticamente el periodo anterior durante el cual el requerimiento permaneció pendiente.
“Hubo una demora en la presentación del requerimiento de acusación del caso Corrupción 4×4. Debemos tener en cuenta que la disposición fiscal que declaró concluida la investigación es del 9 de enero de 2026 y, al tratarse de una investigación compleja, el fiscal tenía 30 días para presentar el requerimiento correspondiente”, explicó.
Para Chipana, la evaluación debe realizarse a partir de los deberes expresamente establecidos por la Ley de la Carrera Fiscal y no solamente desde la constatación de que la acusación finalmente ingresó al Poder Judicial.
“El artículo 33, numeral 9, establece como responsabilidad del fiscal observar diligentemente los plazos legales para la emisión de dictámenes y acusaciones, así como cumplir y hacer cumplir la debida celeridad procesal. En este caso, de acuerdo con las fechas conocidas, ese plazo no fue cumplido y el requerimiento se presentó recién el 7 de septiembre”, señaló.
El abogado precisó que la presentación del requerimiento de la acusación fiscal cambia el estado procesal del caso penal, pero no neutraliza el análisis de lo ocurrido durante los meses anteriores.
“Que finalmente se haya presentado el requerimiento acusatorio no borra la demora anterior. La demora ya se produjo y ese hecho debe ser evaluado. Corresponderá determinar, dentro del debido procedimiento administrativo disciplinario, si existieron razones que la justifiquen y si hubo o no incumplimiento de los deberes funcionales del fiscal”, sostuvo Chipana.
Agregó que cualquier determinación sobre responsabilidad corresponde exclusivamente a los órganos disciplinarios y debe producirse después de que Muñoz Leyva pueda ejercer su derecho de defensa.
“La Ley de la Carrera Fiscal es clara respecto de los deberes que deben cumplir los fiscales. Si existe un cuestionamiento por su eventual incumplimiento, tiene que seguirse el debido procedimiento y será la autoridad competente la que finalmente determine si existe responsabilidad”, indicó.
LA JNJ YA RESOLVIÓ ESTE AÑO UN CASO DE DEMORA POSTERIOR AL CIERRE
La denuncia presentada contra Muñoz Leyva incorpora como antecedente disciplinario reciente la Resolución N.° 157-2026-PLENO-JNJ, del 12 de mayo de 2026, emitida en el Procedimiento Disciplinario Ordinario N.° 027-2025-JNJ contra el entonces fiscal supremo provisional Franklin Jaime Tomy López.
En aquel procedimiento, la JNJ analizó una demora producida después de que una investigación preparatoria ya había sido formalmente concluida. Una de las cuestiones examinadas fue precisamente el tiempo empleado para formular el requerimiento acusatorio una vez terminada la fase investigativa. 8214_P.D. N. 027-2025-JNJ Res…
La resolución resulta relevante para el caso de Moquegua por un aspecto concreto: Tomy López terminó presentando posteriormente la acusación, pero la JNJ consideró que ese acto posterior no hacía desaparecer automáticamente el periodo de retraso que ya había ocurrido. El objeto disciplinario continuó siendo la demora acumulada antes de la presentación del requerimiento.
La mayoría de la Junta consideró acreditada una falta muy grave prevista en el artículo 47.13 de la Ley de la Carrera Fiscal y dispuso la destitución. Sin embargo, ese resultado no puede trasladarse automáticamente al caso Muñoz Leyva. La duración de los retrasos, las circunstancias de cada despacho, los descargos y las consecuencias procesales son diferentes y deben analizarse individualmente.
La utilidad del antecedente demuestra que la presentación tardía de una acusación no necesariamente extingue el análisis disciplinario del retraso previo.
LA DENUNCIA NO ATRIBUYE ENCUBRIMIENTO NI FAVORECIMIENTO
El documento llevado ante la JNJ delimita expresamente el objeto del cuestionamiento y evita atribuir a Muñoz Leyva una finalidad que no esté documentalmente acreditada.
La denuncia no sostiene que el fiscal haya cometido un delito, que haya buscado encubrir a la gobernadora Gilia Gutiérrez Ayala o a los demás acusados de “Corrupción 4×4”, ni que haya actuado deliberadamente para favorecerlos. Lo que pide es determinar si existió retardo funcional, cuáles fueron sus causas y si dicho retraso comprometió los deberes de diligencia, celeridad y atención del despacho establecidos por la Ley de la Carrera Fiscal.
Esta delimitación adquiere especial importancia después de conocerse que Muñoz Leyva finalmente formuló acusación por presunta colusión agravada contra Gilia Gutiérrez y otros diez investigados. La discusión disciplinaria es independiente del fondo de esa acusación penal y de la responsabilidad que pueda corresponder, o no, a cada uno de los imputados.
LA JNJ DEBERÁ DEFINIR EL CAUCE DE LA DENUNCIA
La presentación ante la Junta tampoco significa que actualmente exista una investigación disciplinaria formalmente abierta contra Muñoz Leyva.
Existe una denuncia ingresada y corresponde que la JNJ determine el trámite que legalmente procede.
Este aspecto resulta especialmente relevante porque Muñoz Leyva es fiscal provincial. La Resolución N.° 154-2021-JNJ, establecida como precedente administrativo de obligatorio cumplimiento, dispone que, como regla general, las investigaciones disciplinarias contra magistrados de jerarquía inferior a la suprema corresponden a las respectivas autoridades nacionales de control. Sin embargo, establece una excepción cuando la trascendencia, gravedad o repercusión social del caso pueda justificar que la JNJ evalúe conservar competencia.
Precisamente por ello, el escrito solicita que la Junta evalúe si las características del caso “Corrupción 4×4” justifican que permanezca bajo su competencia o, subsidiariamente, que los actuados sean remitidos a la Autoridad Nacional de Control del Ministerio Público.
Hasta el cierre de esta edición, no se había recibido comunicación de la JNJ informando cuál de esas alternativas adoptará.
DE LA ACUSACIÓN PENAL AL CUESTIONAMIENTO DISCIPLINARIO
El caso entra así en dos planos jurídicos completamente distintos.
Por un lado, el requerimiento de acusación presentado el 7 de septiembre ya se encuentra bajo control del 3.° Juzgado de Investigación Preparatoria de Mariscal Nieto, donde corresponderá examinar la tesis fiscal formulada contra Gilia Gutiérrez y los demás acusados.
Por otro, el tiempo que Muñoz Leyva empleó para llevar ese requerimiento ante el Poder Judicial ha sido puesto a consideración de la JNJ.
La pregunta que queda abierta en sede disciplinaria es distinta: por qué una investigación que el propio fiscal declaró concluida el 9 de enero llegó con requerimiento acusatorio al órgano jurisdiccional recién el 7 de septiembre y si ese intervalo tuvo una justificación compatible con los deberes que la Ley de la Carrera Fiscal impone a los representantes del Ministerio Público.
Desde el 18 de septiembre, esa pregunta dejó de ser únicamente un cuestionamiento periodístico. Está formalmente planteada ante la Junta Nacional de Justicia, que deberá determinar el cauce que corresponda y, de ser el caso, disponer que los hechos sean examinados dentro del procedimiento disciplinario competente.