POR: MAG. JAIME CARPIO BANDA
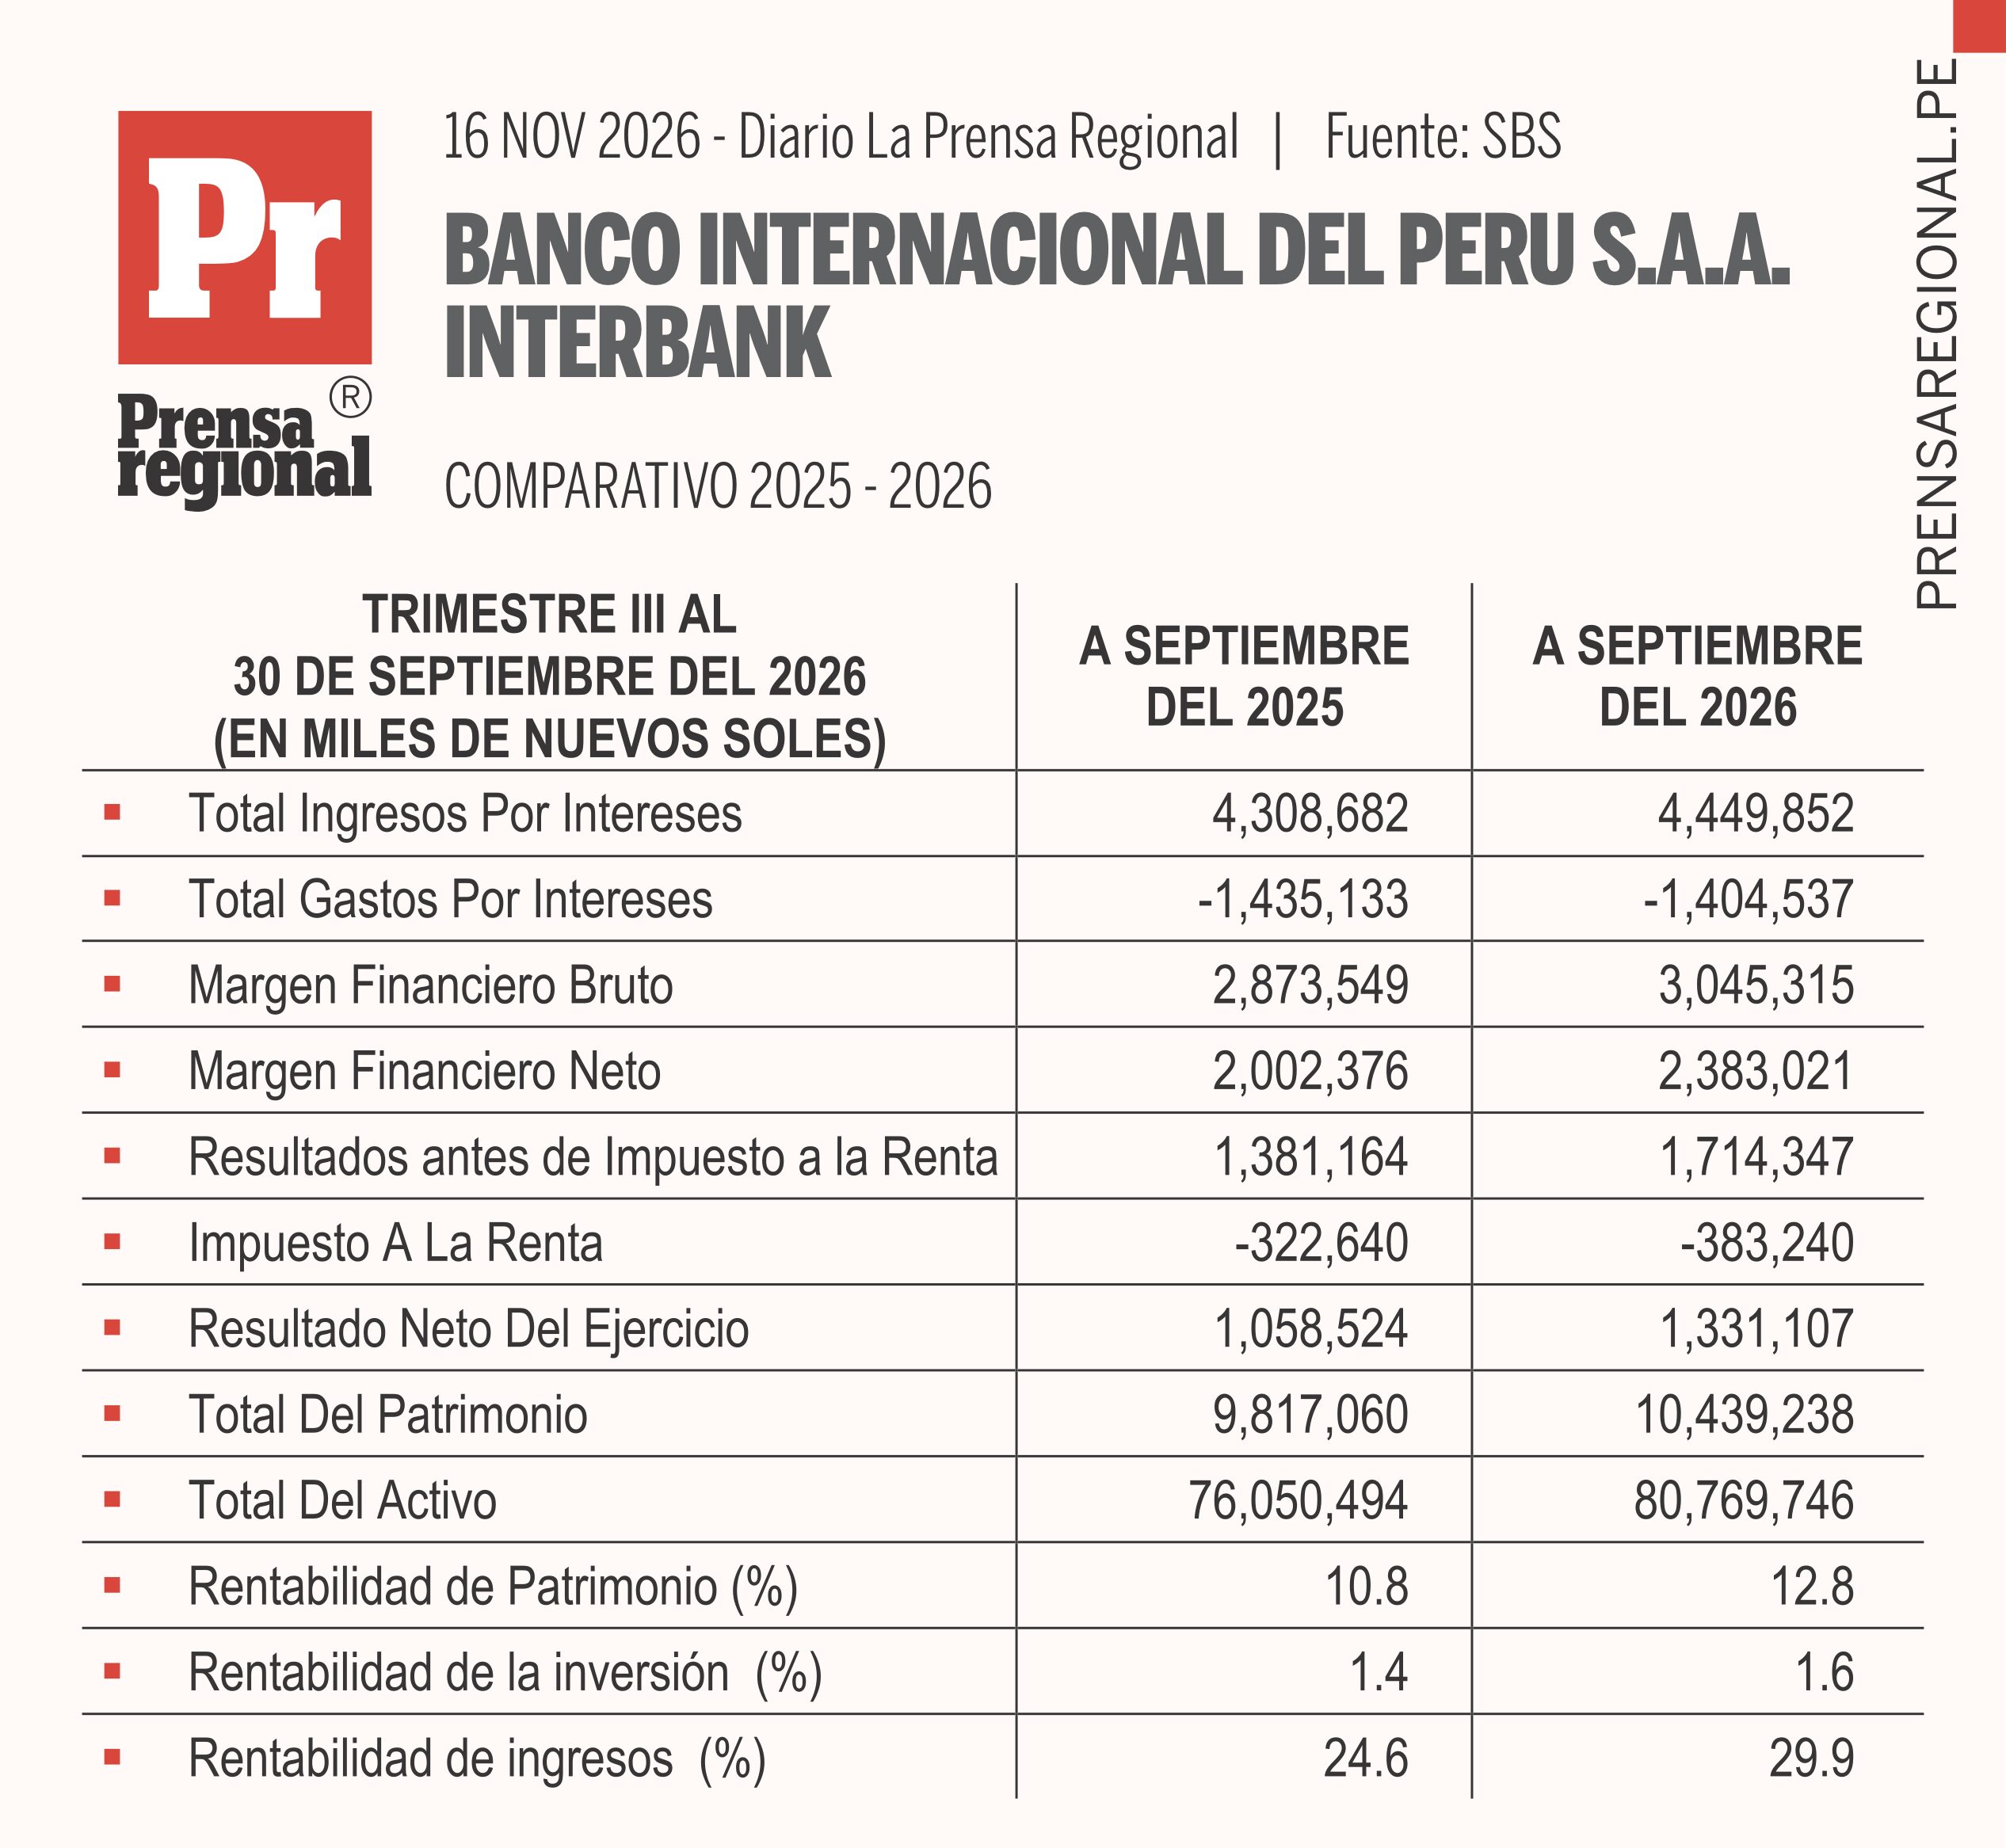
Entre enero y septiembre de 2026, Interbank obtuvo una utilidad neta de S/ 1 331,1 millones, frente a S/ 1 058,5 millones en el mismo periodo de 2025. El incremento de S/ 272,6 millones, equivalente a 25,8 %, se explicaría principalmente por tres factores: un mayor margen de intereses, menores provisiones para créditos directos y un aumento de los ingresos por servicios financieros.
El negocio de intermediación generó un mayor margen. Los ingresos por intereses aumentaron 3,3 %, hasta S/ 4 449,9 millones, mientras que los gastos por intereses disminuyeron 2,1 %. Esta combinación elevó el margen financiero bruto en S/ 171,8 millones, un 6 % interanual. En términos económicos, el banco retuvo una mayor diferencia entre los intereses que generaron sus activos y los que pagó por su financiamiento.
La reducción de provisiones fue el mayor aporte al crecimiento del margen financiero neto. Las provisiones para créditos directos descendieron de S/ 871,2 millones a S/ 662,3 millones, una caída de 24 %. El menor cargo aportó S/ 208,9 millones, equivalentes al 54,9 % del aumento del margen financiero neto, que creció 19 %.
Los servicios financieros reforzaron el resultado operativo. Sus ingresos crecieron 11,9 %, hasta S/ 1 039,2 millones. Aunque los gastos de personal y directorio subieron 13,7 % y los servicios de terceros aumentaron 12,8 %, el margen operacional neto se expandió 23,9 %, hasta S/ 1 721,7 millones. La utilidad antes de impuestos creció 24,1 %, lo que sitúa la mejora principalmente en la operación del banco.
La utilidad también creció más rápido que el activo (6,2 %) y el patrimonio (6,3 %). Con los saldos al cierre y la utilidad acumulada de nueve meses, la rentabilidad sobre el patrimonio pasó de 10,8 % a 12,8 % y la rentabilidad sobre el activo, de 1,4 % a 1,6 %.